来源 | 慧田法律评论
作者 | 田宪策、孙厚亮
下期链接:从高位到连续跌停(下):股价大跌之后,投资者能不能向公司索赔
前 言
2011年末到2012年上半年,重庆啤酒股份有限公司(证券代码600132,以下简称公司)的股价,在经历多日的拉升之后,突然从盘中高点83.12元一路走到连续跌停,投资者们损失惨重。面对账户里的亏损,我们通常会先问几件事:公司当时到底发生了什么、为什么会发生大跌?当时公司都公开披露了什么信息?
要把这两件事说清楚,还是得先回到当时已经公开的材料。下面我们将按时间,把公司公告和已经核对过的行情放在一起看。
同样的披露、同样的行情如果发生在今天,公司和负责人要不要负责、会承担什么责任,以及股价持续大跌,投资者能不能向公司索赔,我们放到下期一起说。
本文中的价格、成交额,均来自东方财富历史日线接口(证券代码600132,未复权),数据于2026年11月12日再次拉取核对。总股本以2011年年度报告载明的483,971,198股为准。
公司停牌前,股价连续大涨
事情得从停牌前说起。重庆啤酒作为一家消费类型的企业,涉足了当年在中国可能有着巨大市场的乙肝疫苗的研发,给了投资者巨大的想象力,因此给该企业极高的估值。公司的股价经历了长时间的大幅度上涨。2011年11月24日,公司发布《关于治疗用(合成肽)乙型肝炎疫苗研究进展提示性公告》(公告编号2011-037)。公告称,相关II期临床研究拟于11月27日召开揭盲工作会议,并公布股票于11月28日至12月2日停牌。
之后公司的股价在停牌前的2011年11月24日、25日连续两个交易日出现了大幅上涨,24日涨停,25日收盘时也接近涨停。此时的投资者们都在猜测,是否是试验取得了重大进展。
乙肝疫苗试验初步数据结果公布后,股价出现连续跌停
然而现实给了人们当头一棒,公司在2011年12月8日复牌当天公布了试验的初步统计结果,即研究进度暨复牌公告(公告编号2011-041)。公告载明:研究共入组360例,其中331例完成76周试验;经专家盲态审核,360例纳入安全数据集,354例纳入意向性分析集,328例纳入符合方案集。同一份公告还公布了一项主要疗效指标的初步统计结果:第76周HBeAg转阴且抗-HBe转阳的应答率,安慰剂组28.2%,600μg组30.0%,900μg组29.1%。
也就是说,两个剂量组和安慰剂组的效果没有明显差别,可以简单理解为,试验失败了。公告发出后,公司的股价应声大跌。具体行情走势如下图,据未复权日线,12月8日到12月20日,重庆啤酒连续九个交易日跌停,收盘价从72.95元降到31.39元,按收盘价计算,这一段跌了大约57%;如果从11月25日盘中高点83.12元计到31.39元,回撤大约62%。在12月21日跌停打开之后,又继续下跌,直到2012年1月19日达到最低点之后才企稳。
虽然公司在特别提示里写明:这只是一个主要疗效指标的初步统计结果,最终疗效与安全性须待完整统计分析报告和总结报告后综合判断,并提示新药研制的风险,但这三项数字到底对应哪一个分析集,这份公告并没有写明。对投资者来说,这个特别提示反而让人更相信试验失败了。在后来公司发布的完整统计分析里,意向性治疗人群的结果和这三项数字是一致的,但12月8日那份公告本身,并没有作这个对应说明。
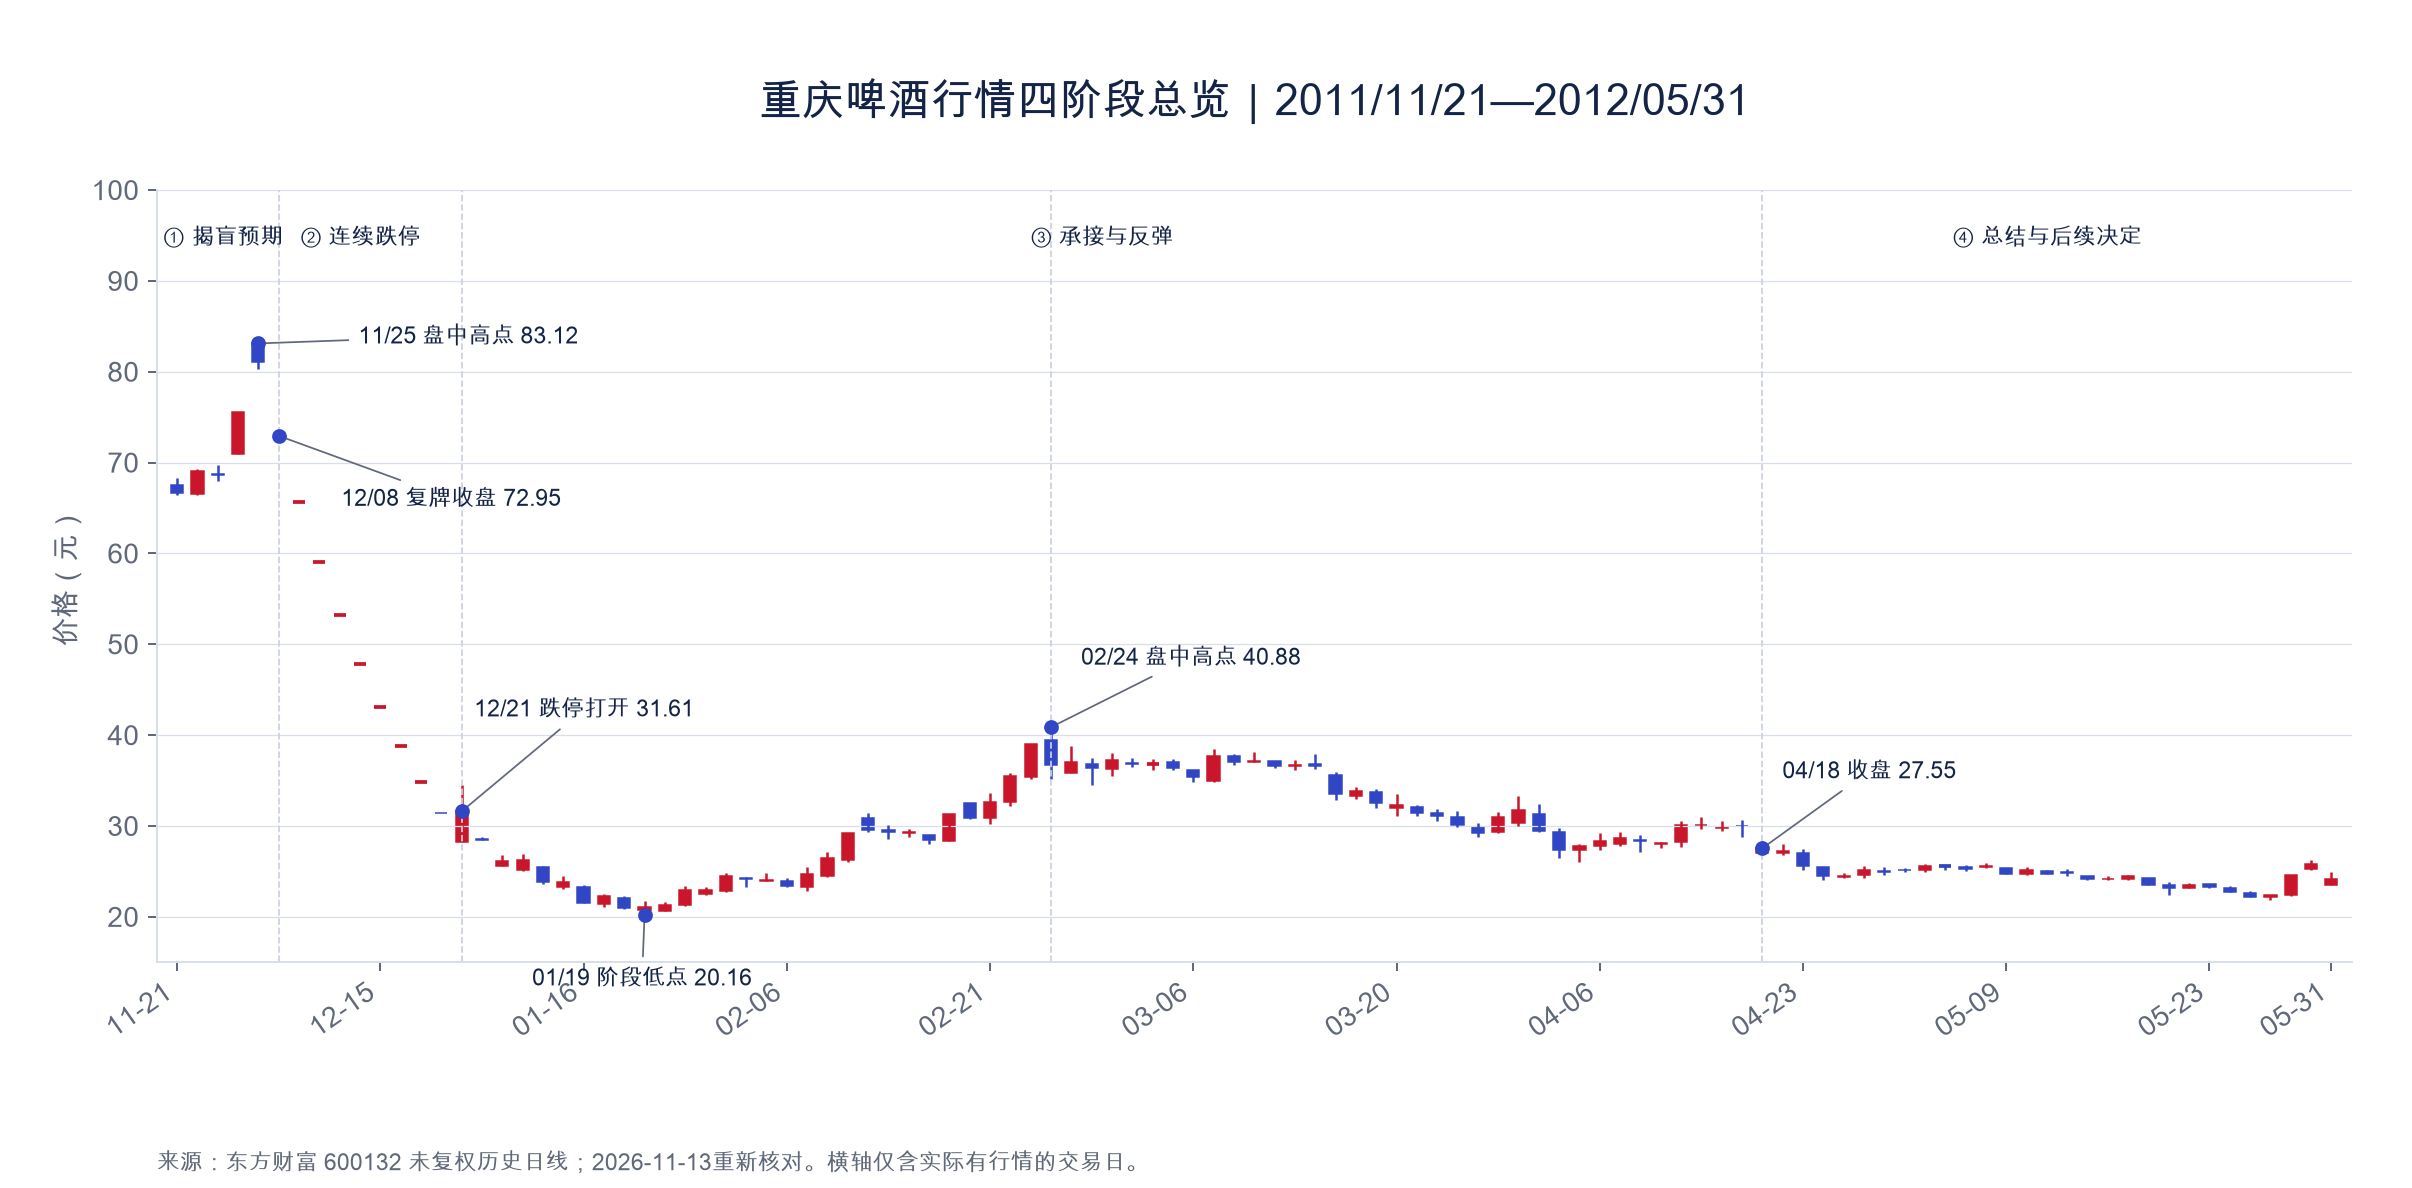
重庆啤酒2011/11/21—2012/05/31完整行情走势。按实际有行情的交易日绘制,关键价格点(83.12盘中高点、72.95复牌收盘、20.16阶段低点、40.88反弹盘中高点、27.55为4月18日收盘)分别标注。数据来源:东方财富历史日线行情接口(600132,未复权)。
连续跌停那几天,投资者的股票无法第一时间卖出,被迫承受了极大的损失。
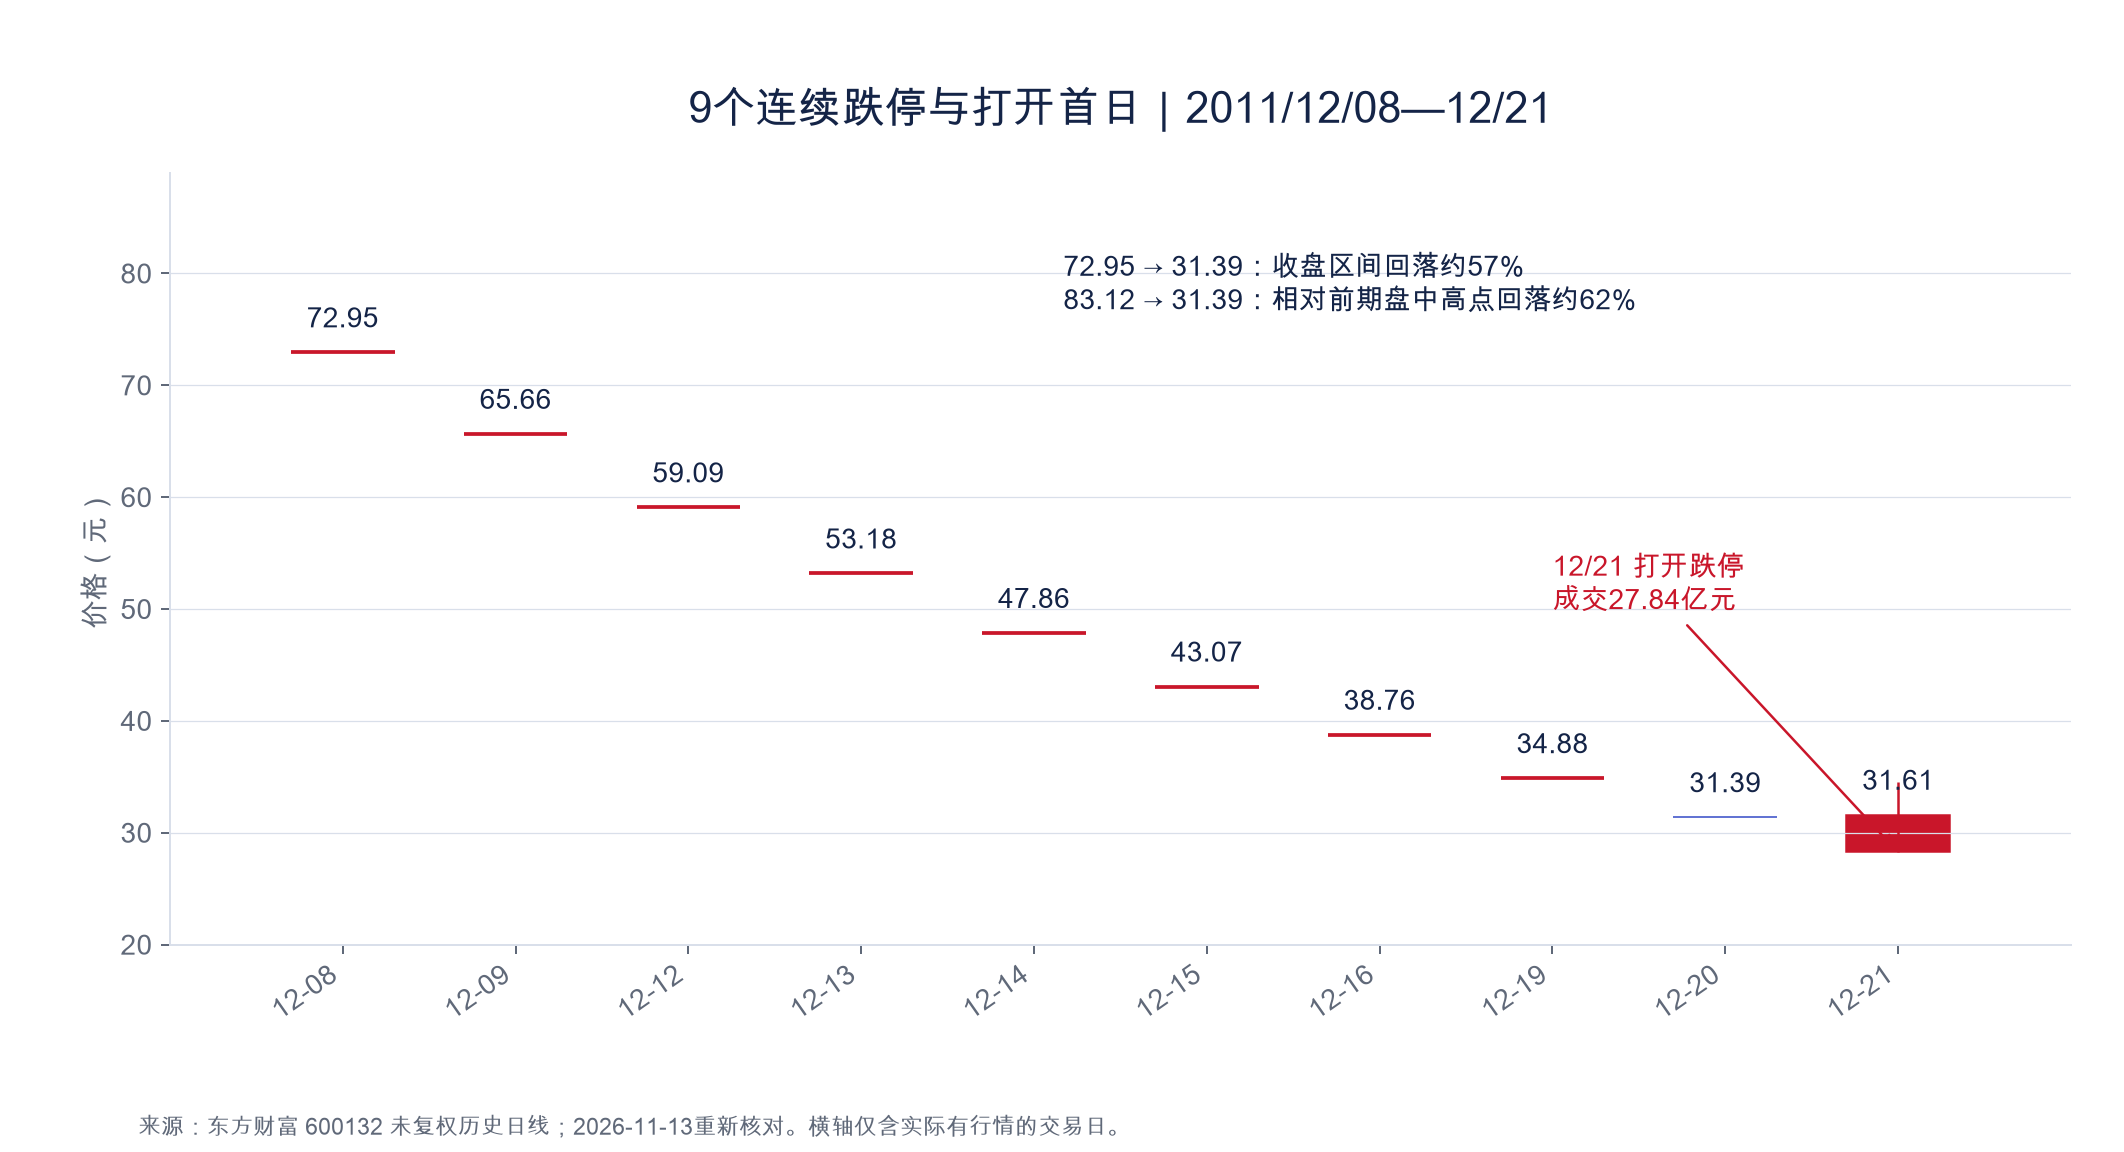
连续9个交易日跌停(72.95→65.66→59.09→53.18→47.86→43.07→38.76→34.88→31.39),收盘区间累计跌幅约57%。12月21日跌停打开,当日成交27.84亿元。
试验数据公布,这一估值叙事破灭,直接引发了连续跌停,市场对公司重新进行了定价。跌停打开当天,最低28.25元、最高34.50元,全天成交2,784,198,528元,大约27.84亿元。跌停刚打开不久,公司又停牌了。12月23日,公司发布停牌公告(公告编号2011-048),称76周数据统计分析结果初稿,进入相关单位和专家分析审阅阶段,并申请股票自该日起停牌。到这一步,这份公告仍然没有给出最终疗效判断。
试验完整分析结果、总结报告和董事会决定情况
试验完整统计分析结果是过了年才公布的。2012年1月10日,公司披露完整统计分析结果(公告编号临2012-005)。公告列明,在意向性治疗人群中,主要疗效指标仍为安慰剂组28.2%、600μg组30.0%、900μg组29.1%,安慰剂组与两个剂量组在统计意义上均无差异;所列次要疗效指标总体比较,亦未显示治疗组相对安慰剂组具有统计学意义的差异。另据未复权日线,1月19日股价盘中最低20.16元。
完整统计出来后,公司又作过一次风险提示。2012年2月24日,公司再次发布临床研究风险提示公告(公告编号临2012-013),提示该研究存在重大不确定性。同一天,股价盘中最高到过40.88元。
2012年4月18日,公司披露临床试验总结报告公告(公告编号临2012-020)。公告摘录的单独用药组总结报告载明,主要疗效指标三组转换率仍为28.2%、30.0%、29.1%,组间未见显著统计学差异;总结结论中写有,在主要疗效指标和次要疗效指标中“无显著疗效”。
2012年5月31日,第六届董事会第十九次会议决议公告(公告编号临2012-022)载明:同意佳辰公司不申请单独用药组的III期临床试验,并不再开启新的单独用药组II期临床研究;联合用药组仍按原定II期方案推进。所以,单药组后续不再往下做。
除了临床公告,定期报告里还有一份股东名单。公司2011年年度报告载明,2011年末总股本483,971,198股;“山东省国际信托有限公司-泽熙瑞金1号”持有9,403,500股,占总股本1.94%。同一份年报还载明,2011年末股东总数74,243户,年报公布日前一个月末股东总数115,356户。到了2012年第一季度报告,前十名无限售条件流通股股东名单里,已经看不到这个产品。
到这里,重庆啤酒当时公开披露了什么、股价为什么大跌,本期已经说清楚了。股价因试验失败而下跌,是市场重新定价的结果,本身不是追责的理由。下期我们将假设同样的情况发生在今天,分五种情形解答:公司若在依法披露前泄露试验结果,知情人若在结果公布前拉升股价、高位套现,公司若延迟披露或作误导性披露,公司和大股东若在股价大跌后没有出手稳定股价,以及公司若依法、及时、公平地披露,分别由谁承担什么责任。最后,我们再说明投资者如何追责。
作者简介
田宪策律师,法学硕士,具有证券从业资格及企业法务与律师执业经验,主要从事企业合规、投融资、资产重组、不良资产处置及复杂民商事争议解决等法律事务。
孙厚亮律师,法学硕士,具有期货行业从业背景,主要从事金融、投融资并购及农业投资领域法律事务,曾参与产业基金投资、企业法律尽职调查、数字农业项目、金融债权清收及破产管理等诉讼与非诉讼业务。
【特别声明:本文不构成针对特定个人或案件的具体法律意见,仅供参考和交流,也不构成投资建议。】
事实来源表
2011-037 揭盲会议与停牌安排
2011-041 入组 360 例、完成 76 周 331 例、安全/意向性/符合方案数据集,以及主要疗效指标初步应答率 28.2%、30.0%、29.1% 和“须待完整报告”提示
来源:2011-041 入组 360 例、完成 76 周 331 例、安全/意向性/符合方案数据集,以及主要疗效指标初步应答率 28.2%、30.0%、29.1% 和“须待完整报告”提示
2011-048 停牌审阅安排
临2012-005 意向性治疗人群主要疗效指标及“统计意义上均无差异”、次要指标总体比较亦无统计学差异
临2012-013 风险提示、研究存在重大不确定性
2011 年末总股本 483,971,198 股;泽熙瑞金 1 号持股 9,403,500 股、占 1.94%;年末股东 74,243 户、年报公布日前一个月末 115,356 户
来源:2011 年末总股本 483,971,198 股;泽熙瑞金 1 号持股 9,403,500 股、占 1.94%;年末股东 74,243 户、年报公布日前一个月末 115,356 户
临2012-020 总结报告摘录中的转换率及“无显著疗效”
2012 年一季报前十名无限售条件流通股股东名单中未见泽熙瑞金 1 号
临2012-022 不申请单药组 III 期、联合用药组继续
83.12 元、连续九个跌停收盘序列、27.84 亿元、20.16 元、40.88 元及约 57%、约 62% 跌幅
来源:东方财富历史日线接口(600132,未复权)东方财富历史日线接口(600132,未复权)
图注“27.55 最终”
来源:上述未复权日线:2012年4月18日收盘 27.55 元(开 26.99、高 28.36、低 26.97)